Напоследък много се говори за втория пенсионен стълб и опитите на правителството да си присвои част от парите ни. Това ме накара да се замисля как всъщност се справят инвестициите ми там - имам някаква идея, защото всяка година фондът ми ми изпраща summary email, но той не е особено детайлен.
От години разработвам Stonksfolio - приложение, което дава по-добра видимост върху различните ми инвестиции в различните брокери, и поддръжката на тези пенсионни фондове е “натурален фит”. Остава само да намерим актуални цени на дяловете на фондовете, които за щастие КФН публикуват на сайта си.
Тук следва по-трудната част - да намерим подробна история на движенията в пенсионния фонд. Аз бях много приятно изненадан от ОББ, където е моята партида. Просто им пуснах един мейл и ги помолих да ми изпратят пълната история, и след (не се шегувам) един час ми бяха върнали един PDF с всички транзакции. Доста ме впечатлиха :)
След като имах историята и исторически данни за цените на различните фондове, трябваше просто да напиша един parser за PDF-а и автоматично да вкарам всички данни в Stonksfolio:
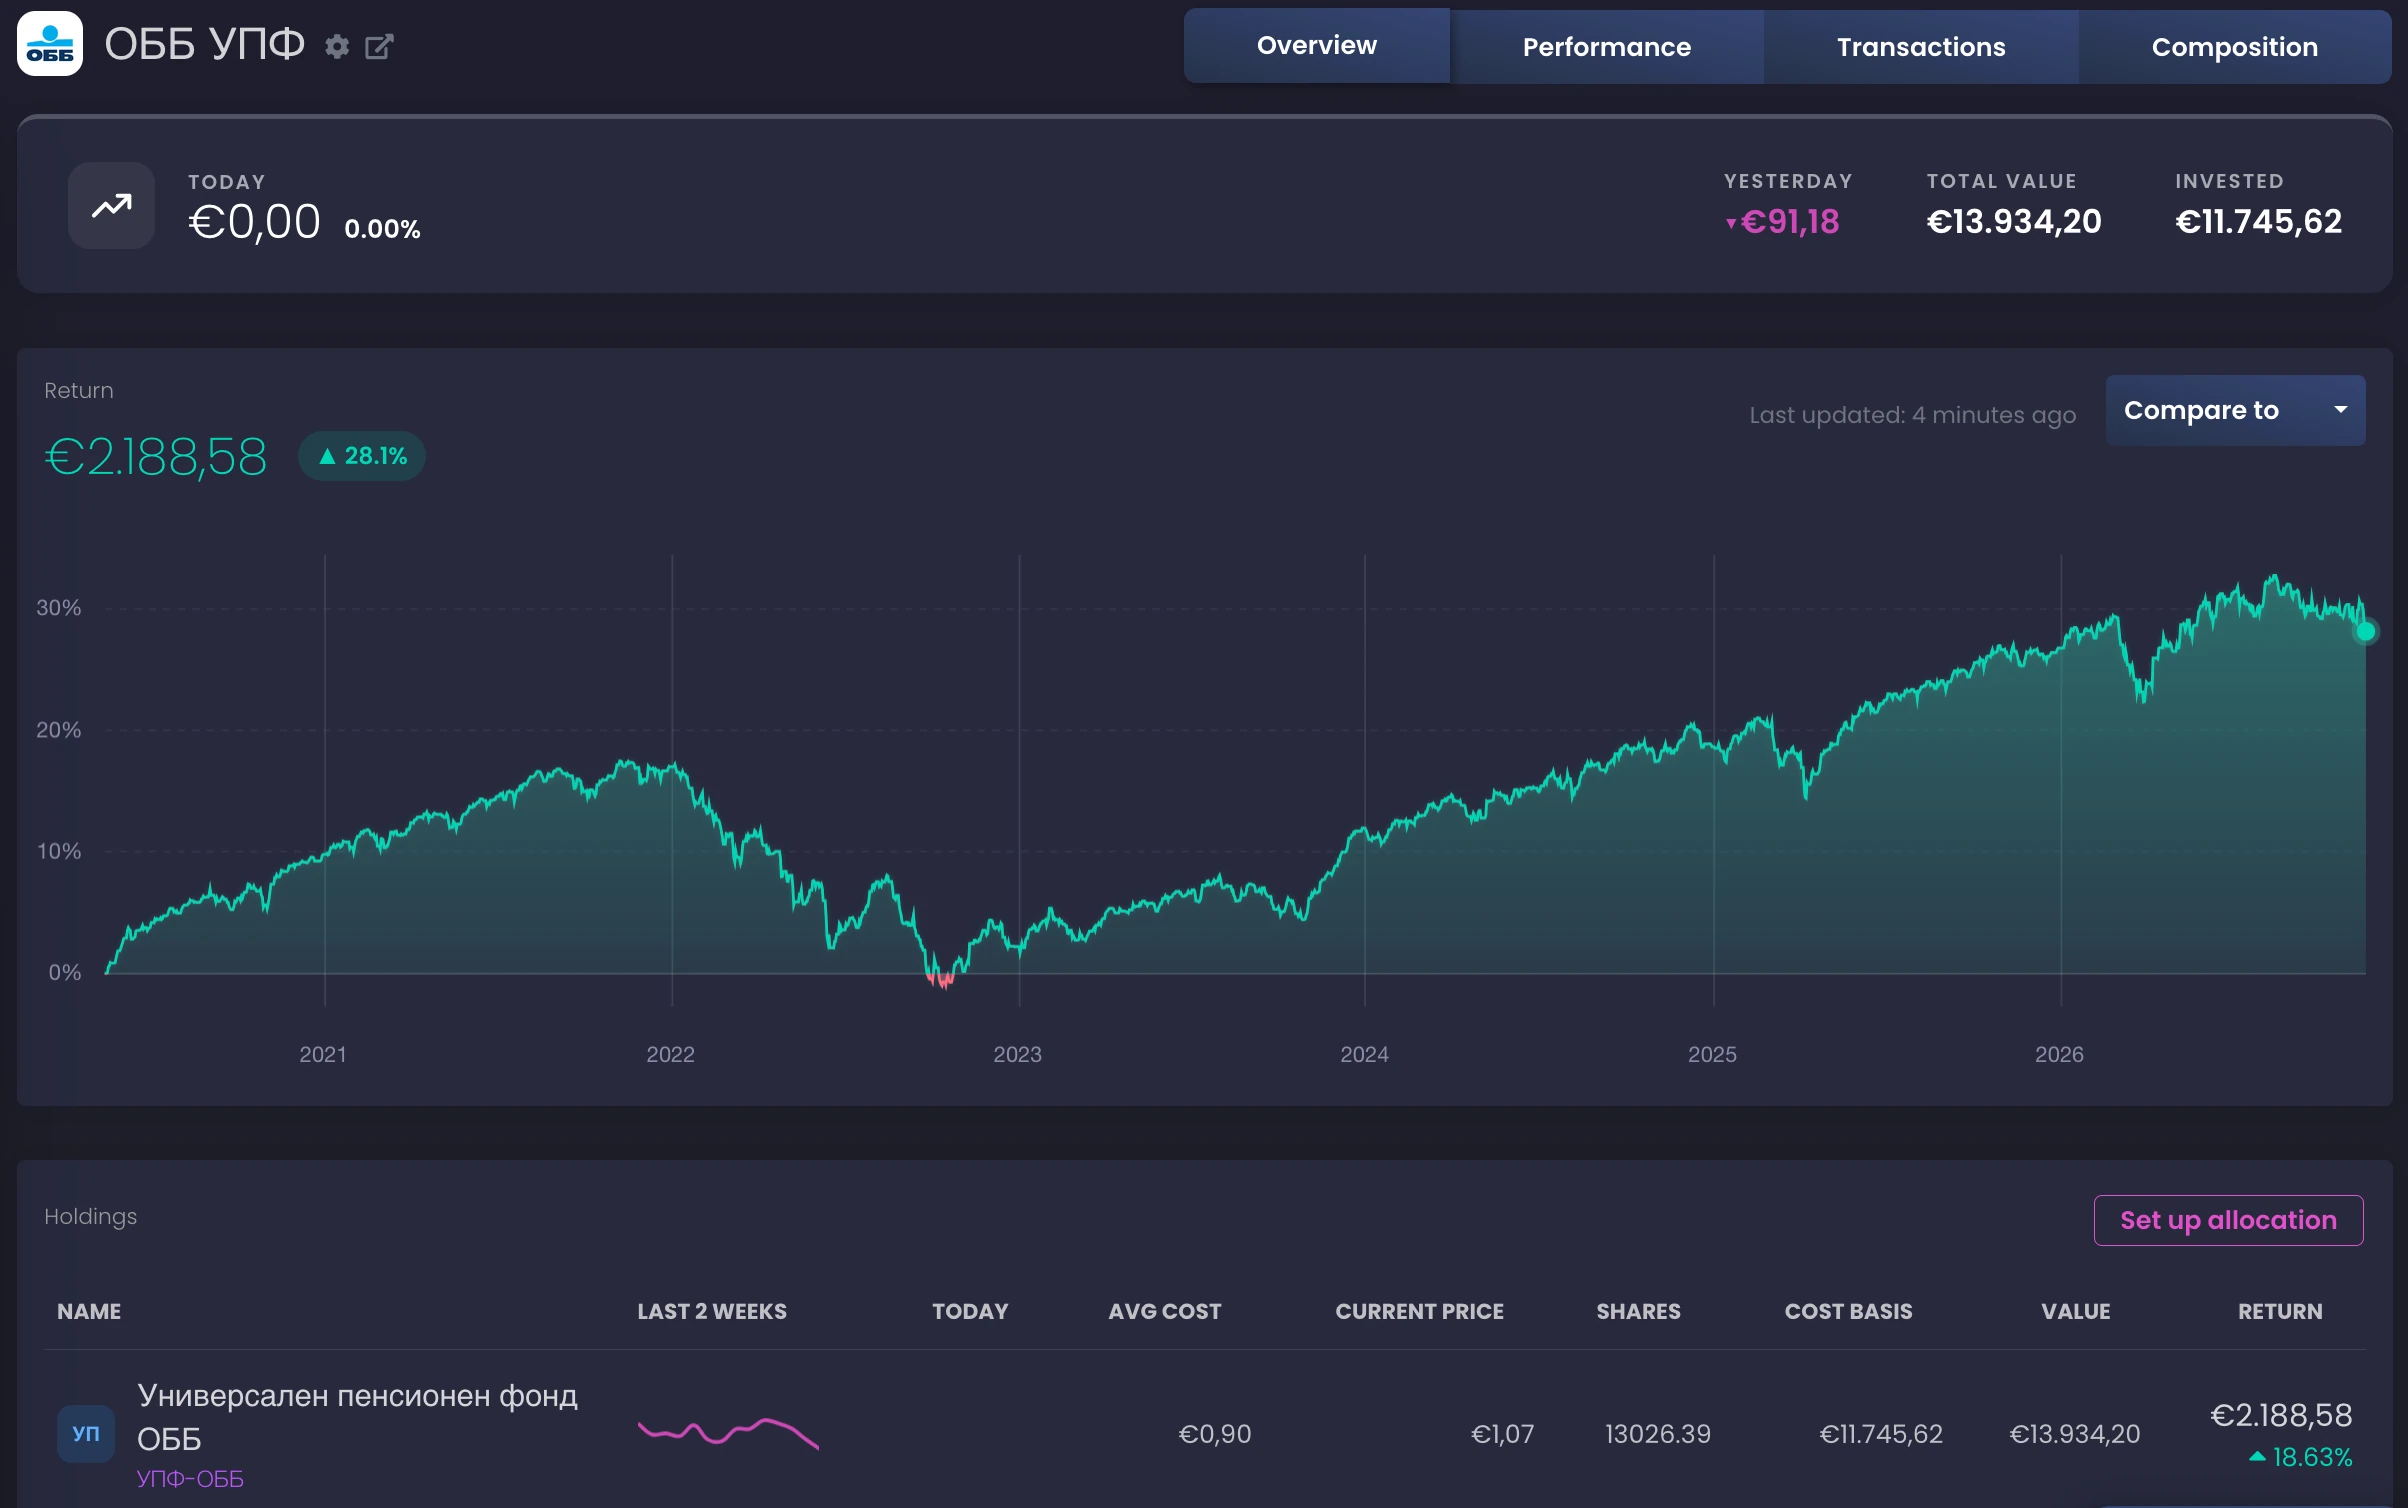
Доходността на партидата ми в ОББ от май 2020 насам.
Анализ
Тъй като преди 2020 партидата ми беше в NN, в справката нямаше данни по месец от преди това, а просто цялата съществуваща партида наведнъж. Въпреки това може да забележим доста интересни неща:
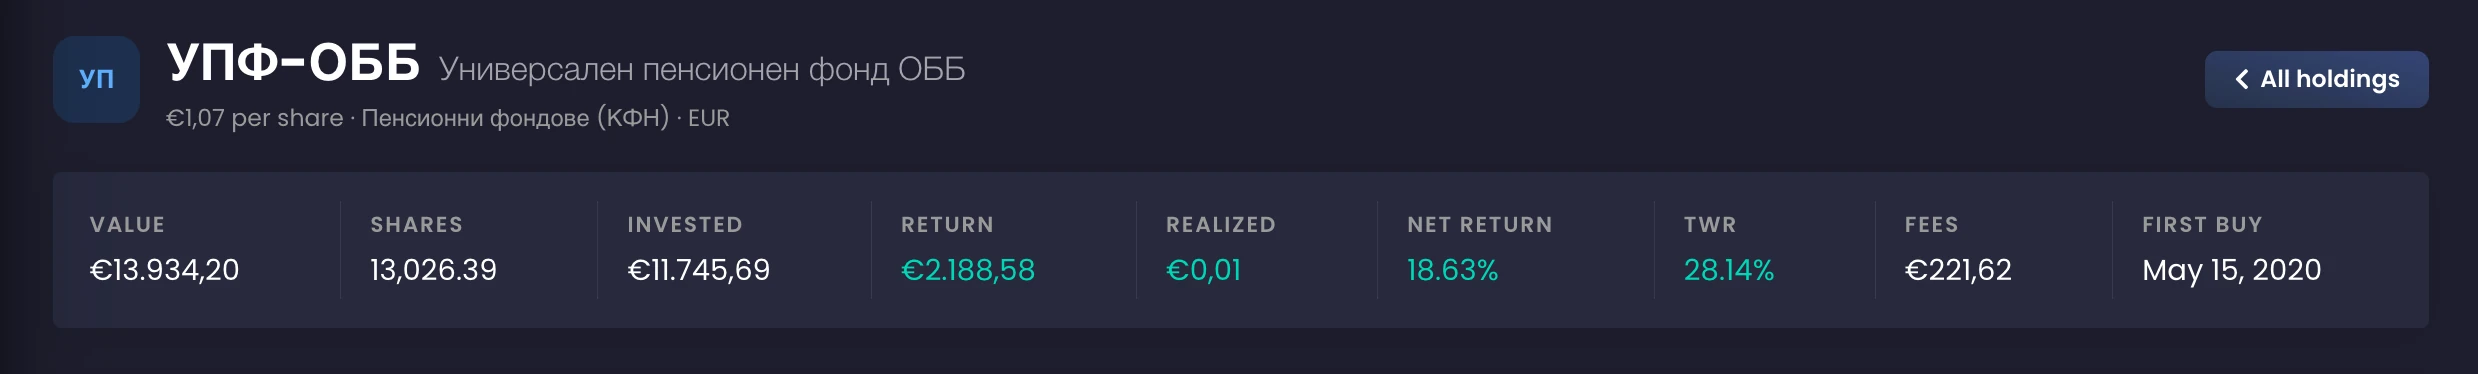
Обобщение на партидата: внесени суми, нетна доходност, TWR и платени такси.
Такси
При нетна възвръщаемост от €2188 съм платил €222 таксички, което си е над 10%.
Удръжката на вноска в този фонд е 3.75% (другите може би са различни, но се съмнявам да са такива будали :)) + 0.75% годишно върху ЦЯЛАТА партида (source), което е брутално и напълно в полза на пенсионните дружества, и напълно унищожава потенциалните ползи от инвестирането. По-добре тея пари да си ги управлявам сам, ако можех :).
От 2027 максималните такси започват да намаляват постепенно до 2036 (КСО, чл. 201).
| Година | Удръжка от вноска | Динамичен фонд | Балансиран фонд | Консервативен фонд |
|---|---|---|---|---|
| 2019–2026 | 3.75% | 0.75% | 0.75% | 0.75% |
| 2027 | 3.59% | 0.65% + 1.5% от дохода | 0.65% + 1% от дохода | 0.65% |
| 2028 | 3.42% | 0.60% + 2% от дохода | 0.62% + 1.25% от дохода | 0.60% |
| 2029 | 3.26% | 0.55% + 2.5% от дохода | 0.59% + 1.5% от дохода | 0.55% |
| 2030 | 3.09% | 0.50% + 3% от дохода | 0.56% + 1.75% от дохода | 0.50% |
| 2031 | 2.93% | 0.45% + 3.5% от дохода | 0.53% + 2% от дохода | 0.45% |
| 2032 | 2.76% | 0.40% + 4% от дохода | 0.50% + 2.25% от дохода | 0.40% |
| 2033 | 2.60% | 0.35% + 4.5% от дохода | 0.47% + 2.5% от дохода | 0.35% |
| 2034 | 2.43% | 0.30% + 5% от дохода | 0.44% + 2.75% от дохода | 0.30% |
| 2035 | 2.27% | 0.25% + 5.5% от дохода | 0.41% + 3% от дохода | 0.25% |
| от 2036 | 2.10% | 0.20% + 6% от дохода | 0.38% + 3.25% от дохода | 0.20% |
Годишната такса е процент от нетните активи, а за динамичния и балансирания фонд и процент от реализирания доход. При доходност от 6% това прави около 0.56% годишно за динамичния фонд от 2036, спрямо 0.75% днес.
Ако сметнем и тези 0.75% на година, които са включени в цената на дяловете, съм платил още €480 индиректно, което прави загубите около €700, или над 30% от възвръщаемостта 🤯.
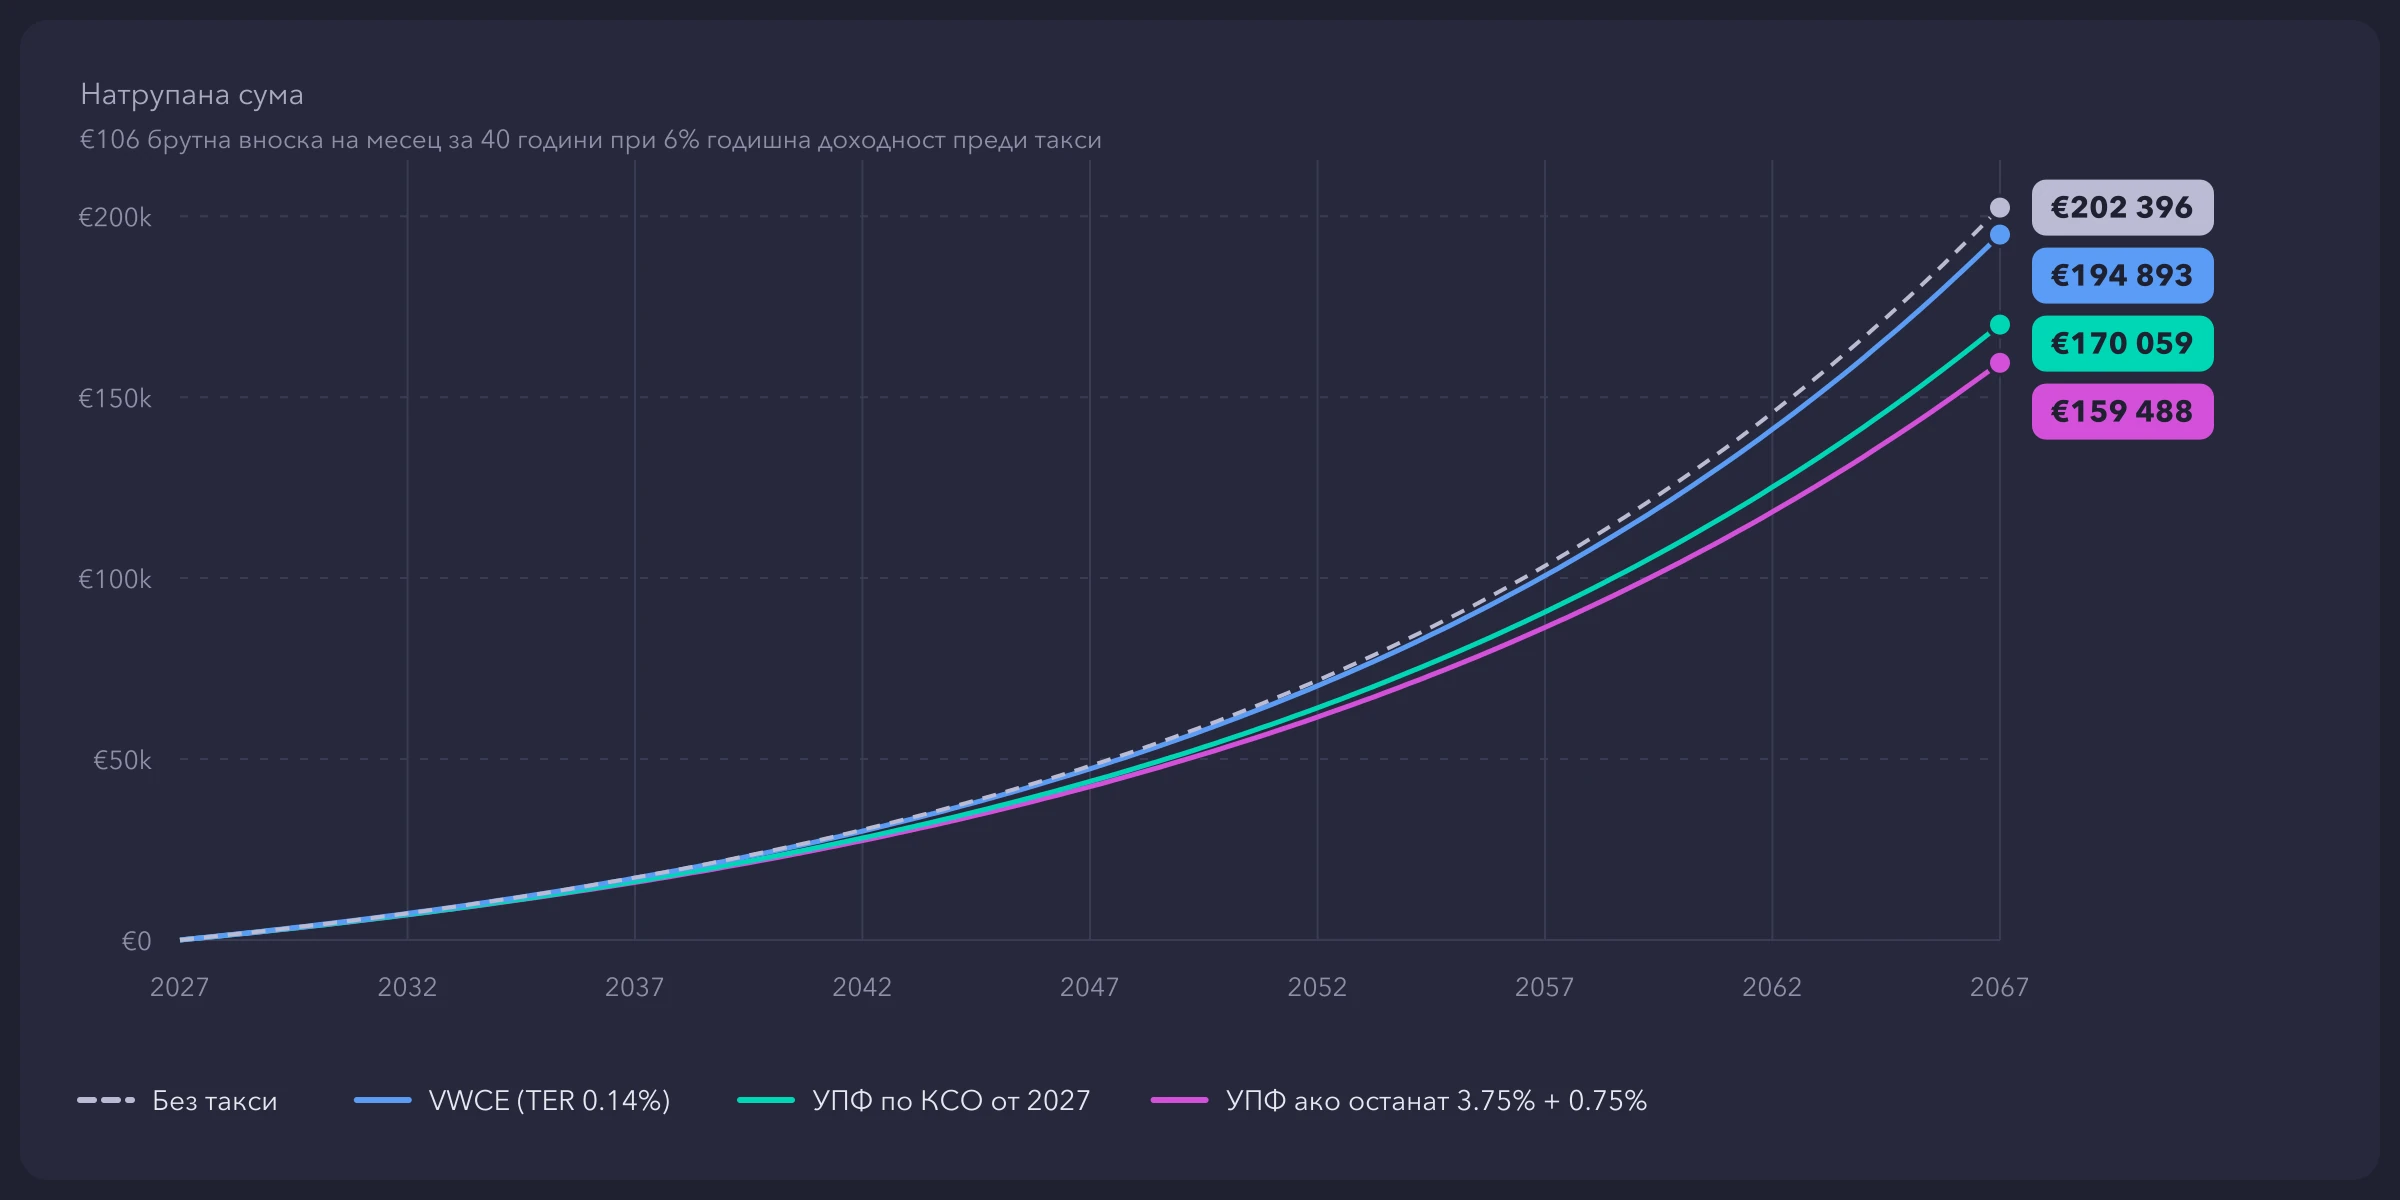
Колко ще се натрупа за 40 години при еднакви вноски и доходност, но различни такси.
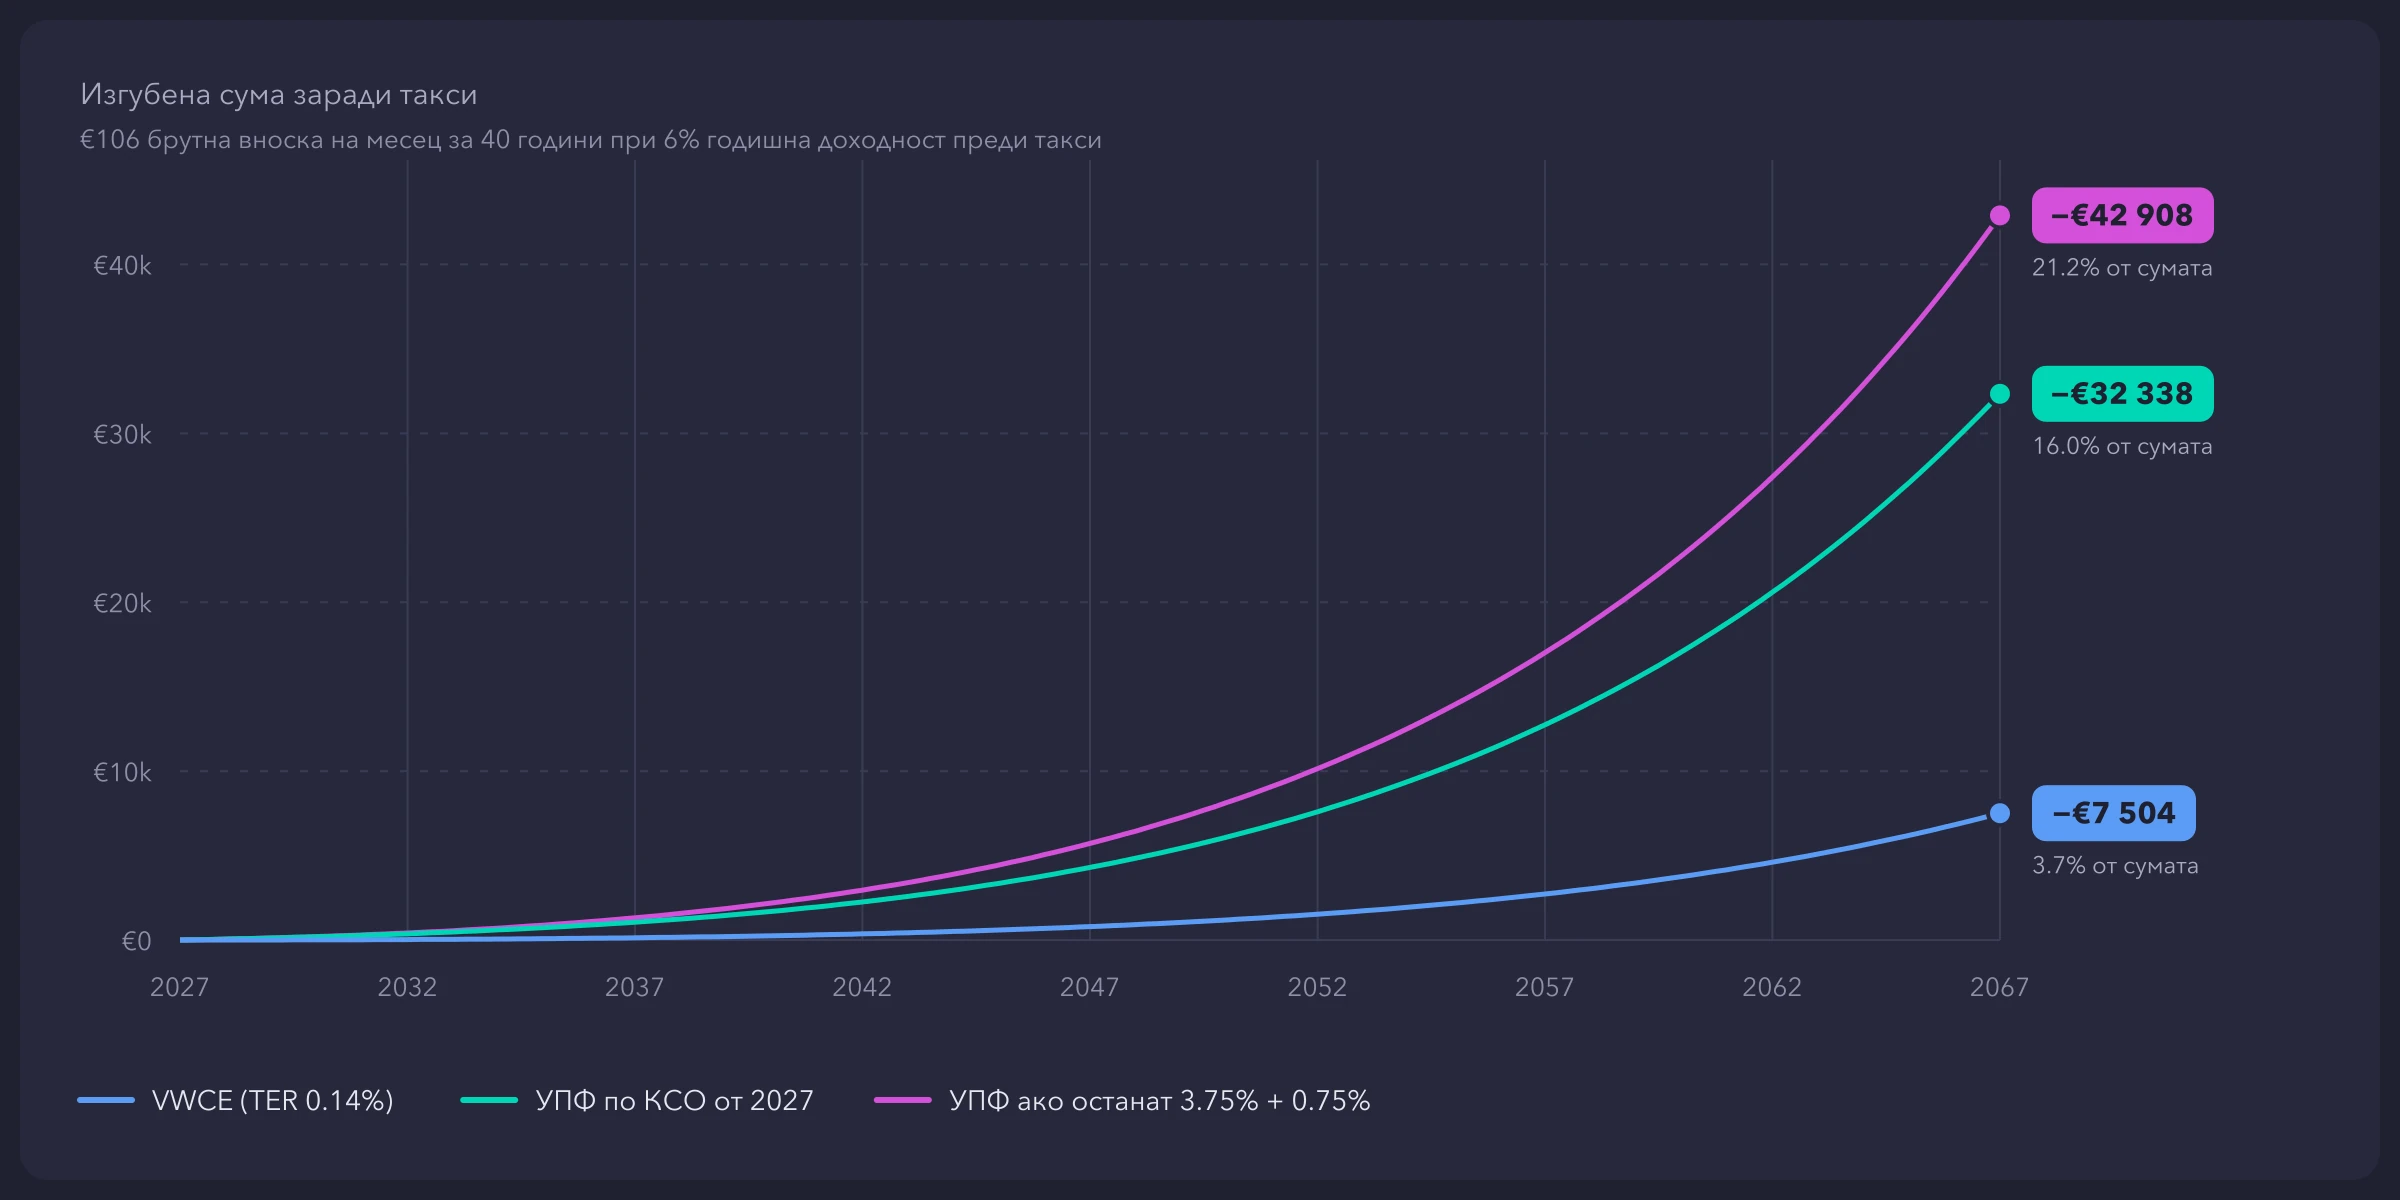
Колко пари изяждат таксите спрямо сценария без такси.
Възвръщаемост
Нетната възвръщаемост за малко над 6 години е 19% (28% time-weighted), което на хартия не изглежда зле, но ако сравним с много от популярните индекси изглежда смешно:
S&P 500
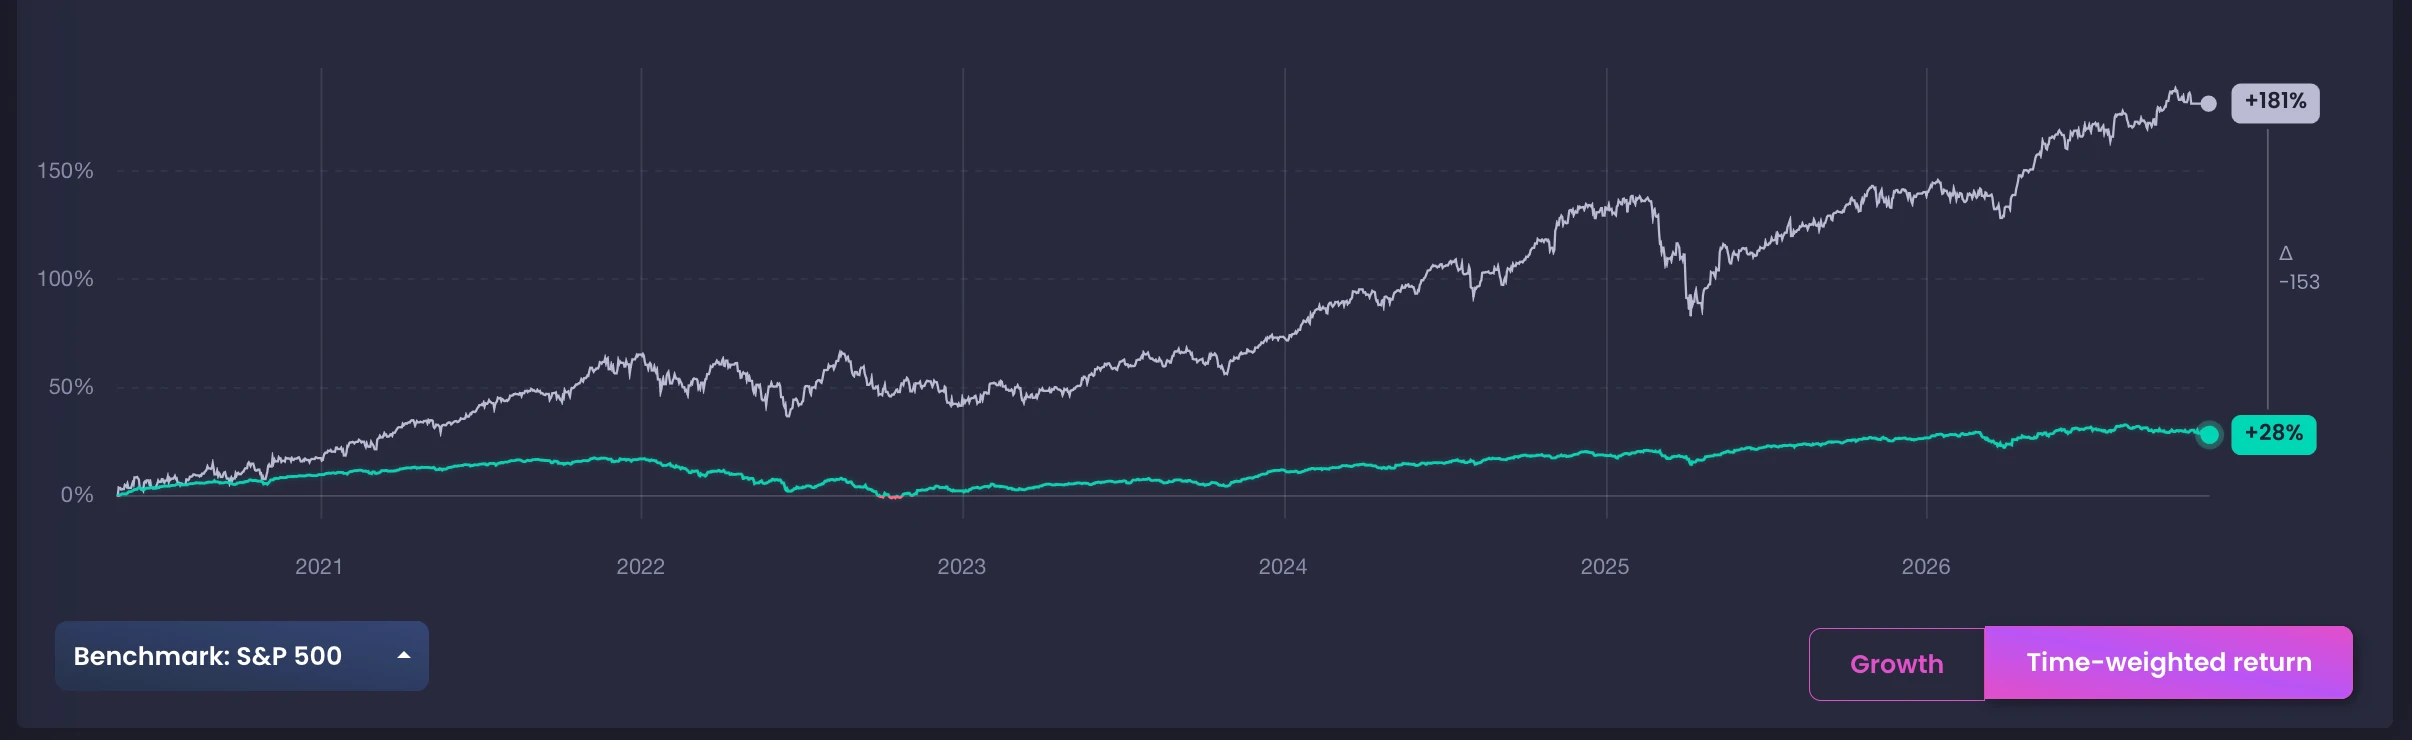
Времево претеглената доходност на фонда спрямо S&P 500 от май 2020.
Очаквано, S&P 500 напълно “унищожава” нашите пенсионни фондове. Без изненади.
FTSE All-World
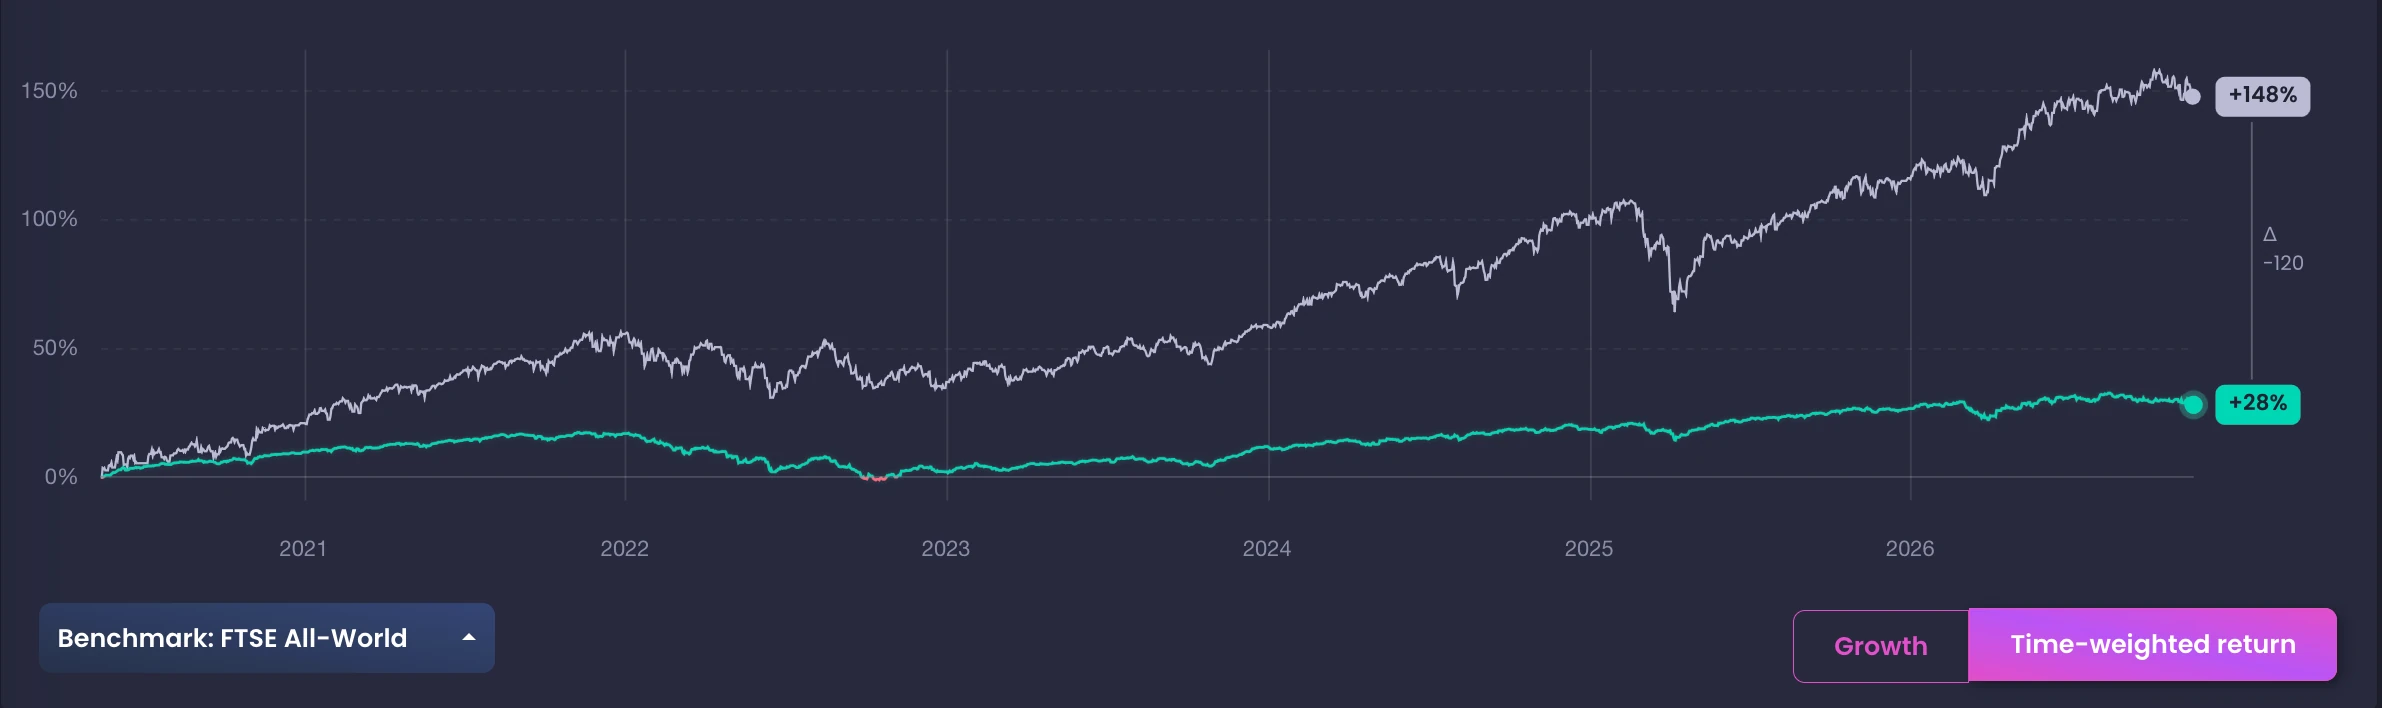
Времево претеглената доходност на фонда спрямо FTSE All-World от май 2020.
Тук също виждаме гигантска разлика. Интересното тук е, че един от най-популярните UCITS ETF-и в
България и Европа, VWCE, следи
точно този индекс и най-добре показва колко крайно безполезни са българските фондове.
STOXX Europe 600
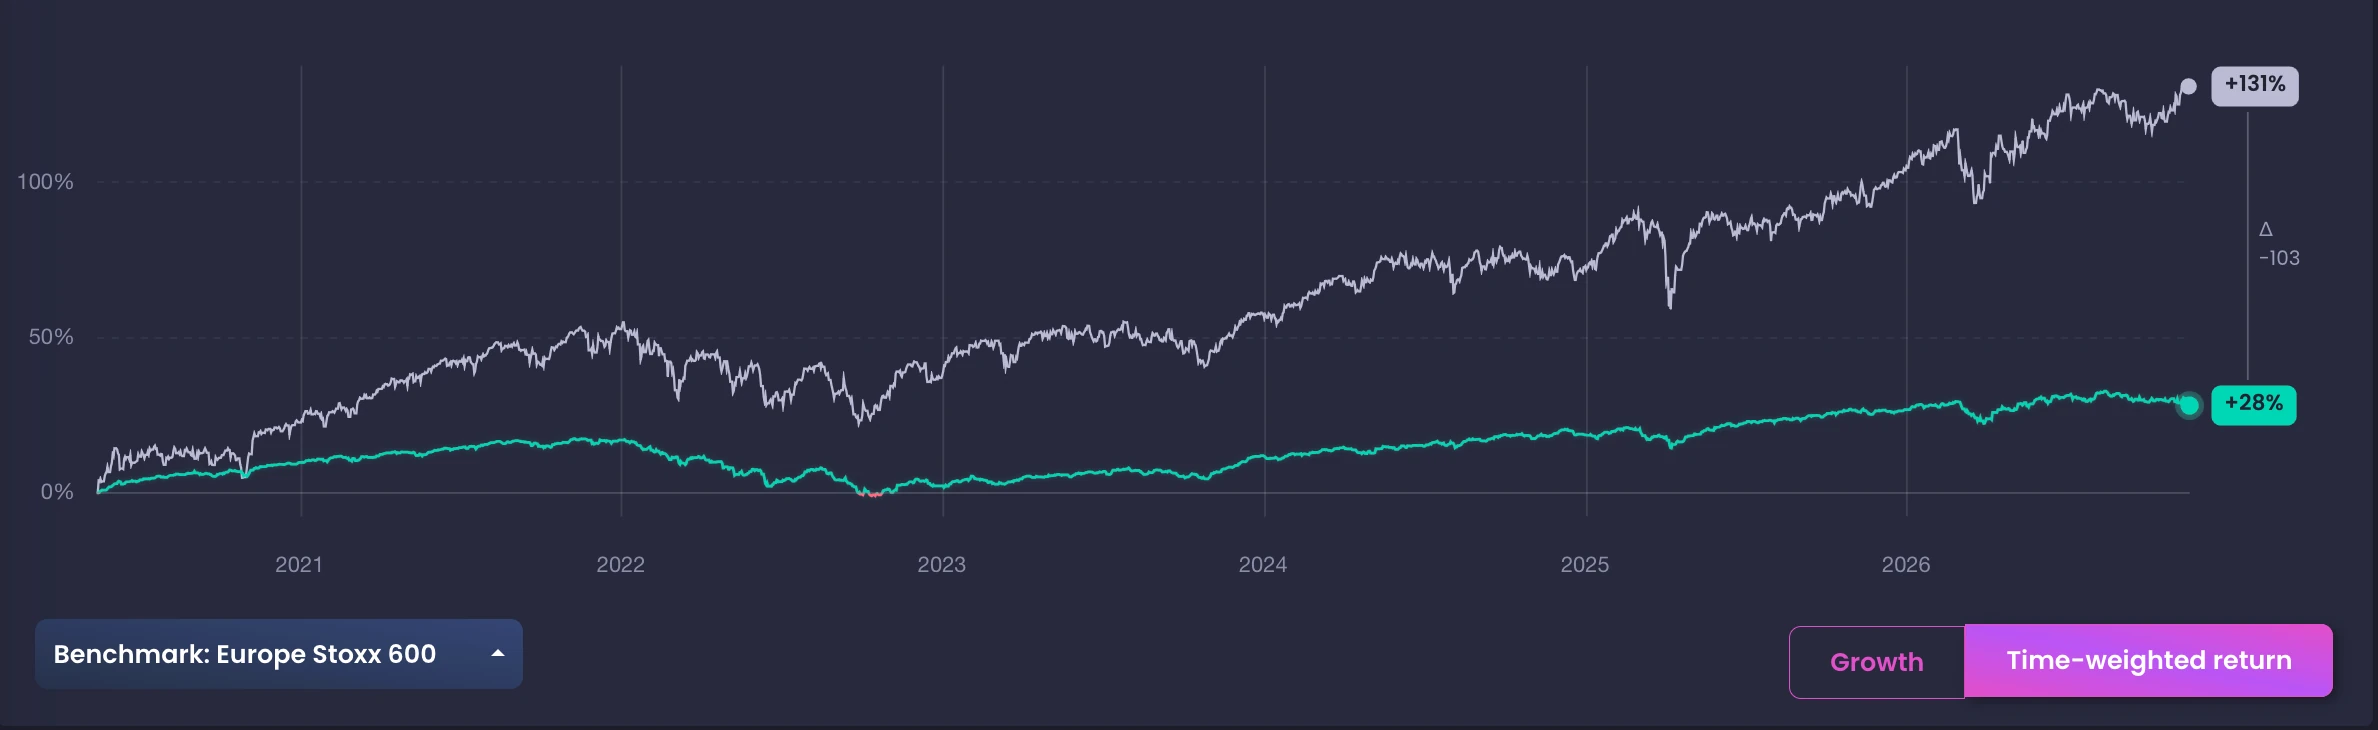
Времево претеглената доходност на фонда спрямо STOXX Europe 600 от май 2020.
Съпоставка с европейския брат на S&P 500. Не успява да бие дори FTSE All-World, за жалост.
Подробна история
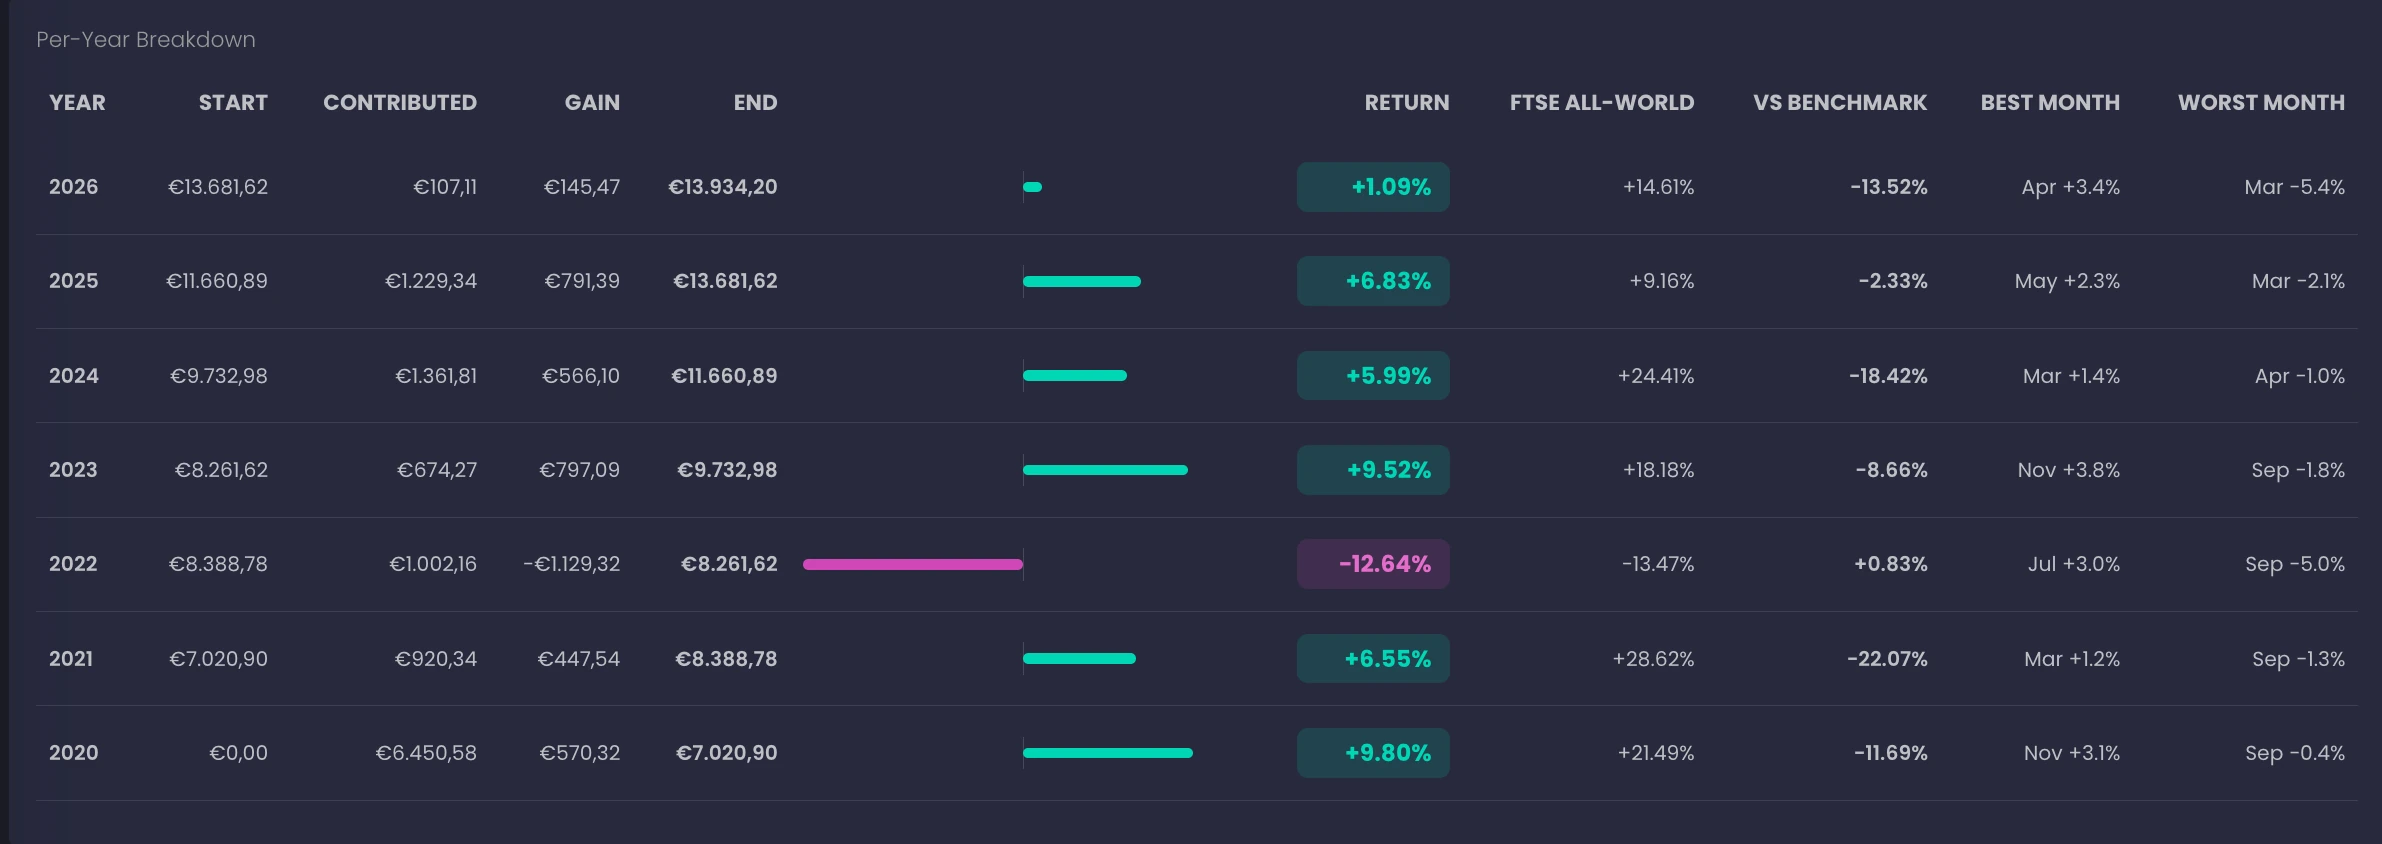
Доходност по години - фондът изостава всяка година освен 2022.
На хартия, средната възвръщаемост по година не е толкова зле, но реално дори не успява да
компенсира за инфлацията през този период. Направи ми впечатление и друго. Докато FTSE All-World
вади страхотна възвръщаемост през зелените години, биейки в пъти нашия фонд, през 2022 загубите им
са почти идентични. Това показва, че нашият хиперконсервативен фонд е консервативен само в добрите
години, а в лошите времена е почти толкова лош, колкото останалите. Когато всички губят, губим и
ние, но когато другите печелят, ние печелим доста по-малко, а таксичките допълнително убиват това.
Това би трябвало да се промени малко догодина, когато ще преминем на мултифондов модел. Накратко, вместо един фонд за всички, ще има 3 - динамичен, балансиран и консервативен. В динамичния ще попаднат всички хора под 50 и там до 90% от активите могат се инвестират в акции, което би трябвало значително да увеличи възвръщаемостта:
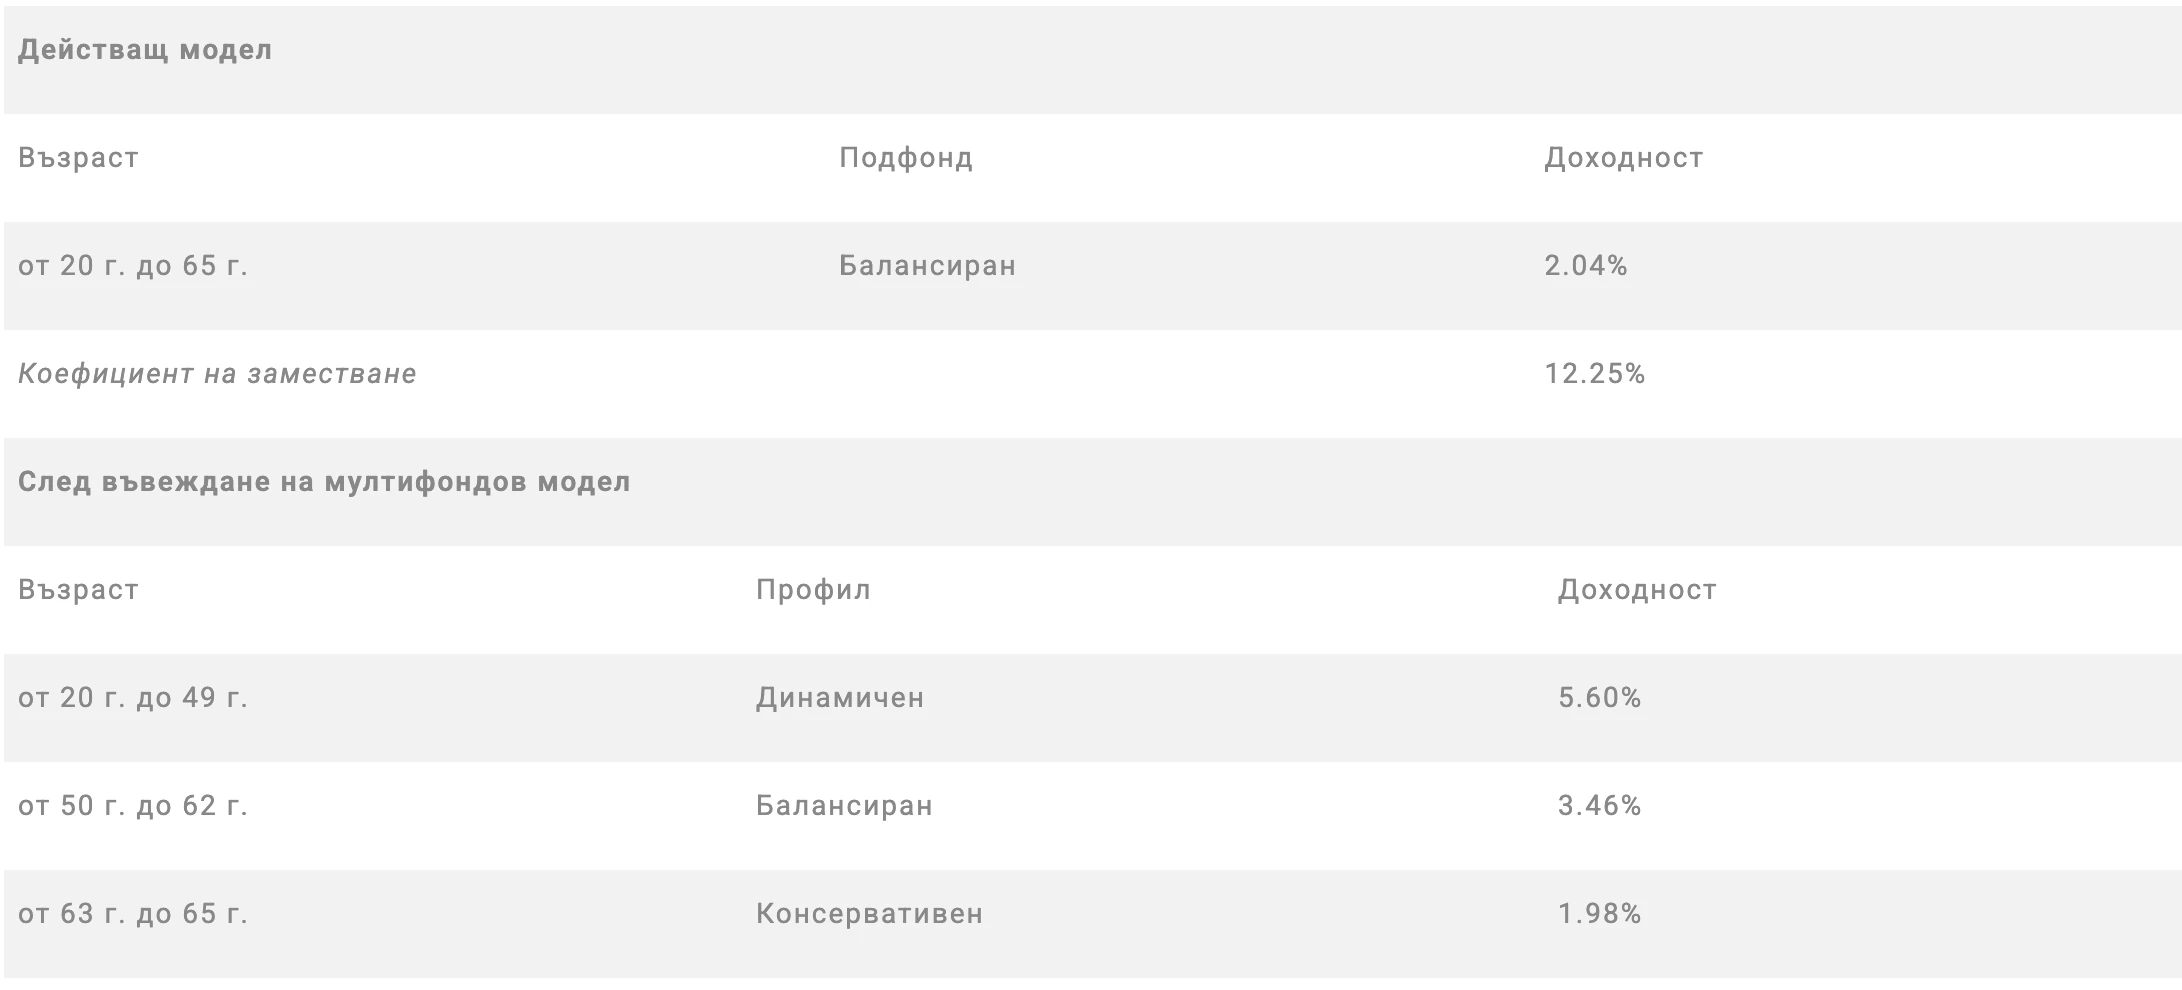
Доходността при сегашния модел спрямо трите подфонда в мултифондовия модел.
Как да направите това за вашите партиди
Ако искате да проверите как са се справили вашите партиди, може да се регистрирате в Stonksfolio и да импортнете вашите данни. Подробни указания за това може да намерите тук. За момента автоматично се поддържа само ОББ, защото нямам екземпляри от другите дружества, но може да помолите някой чатбот да анонимизира данните ви и да ги преобразува в един CSV, който лесно може да се импортне.
Алтернативно просто попитайте чатбота да ви анализира данните и да ви построи няколко графики :)